تورم؛ علت اصلی توقف پروژههای ساختمانی در کشور
فعالان ساختمانی اعلام کردند تورم و نااطمینانی اقتصاد کلان در کشور باعث کاهش سرعت و توقف پروژههای ساختوساز و اختلال در چرخه تامین مالی، تولید و فروش مسکن شده است.
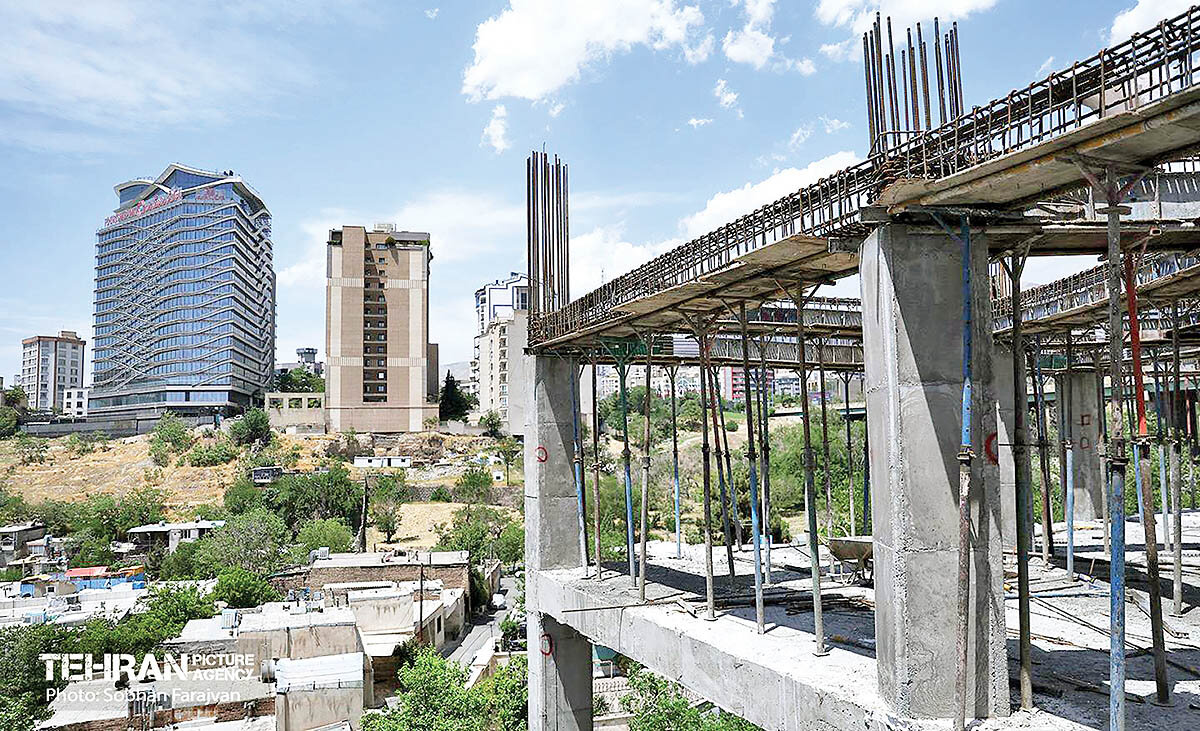
به گزارش دنیای اقتصاد، پیشفروش که میتوانست یکی از مسیرهای اصلی تامین مالی پروژهها باشد، به دلیل محدودیتهای قانونی و افزایش ریسکهای اقتصادی کارآیی گذشته را ندارد و تسهیلات بانکی نیز به دلیل تناسب نداشتن با هزینه ساخت و ناتوانی خریداران در بازپرداخت اقساط، نتوانسته است نقش موثری در تحرکبخشی به این بازار ایفا کند. فعالان ساختمانی معتقدند اگرچه بخشی از مشکلات این صنعت به موانع قانونی، مقررات دستوپاگیر و شیوه مداخله دولت در بازار مسکن بازمیگردد، اما تورم و نااطمینانی اقتصاد کلان، عامل اصلی زمینگیری پروژهها و دشوار شدن برنامهریزی برای سازندگان است. در این میان، توقف پروژه نهتنها به معنای حبس سرمایه و کاهش عرضه آتی مسکن است، بلکه با استمرار هزینههایی نظیر بیمه، عوارض و تعهدات اجرایی، بار مالی بیشتری بر دوش سازنده میگذارد.
تورم مصالح و چالش پیشفروش و فروش
حمیدرضا قاضی، توسعهگر صنعت ساختمان، در خصوص دلایل افزایش زمینگیری پروژههای ساختوساز گفت: تورم مصالح در شرایط کنونی مهمترین عامل زمینگیر شدن پروژهها است؛ این تورم باعث شده سازنده با سرمایه در اختیار خود، مساحت کمتری از یک بنا را احداث کند و همین موضوع عاملی در جهت کاهش سرعت پیشرفت پروژهها است. به گفته وی، تورم مصالح باعث افزایش قیمتهای انتظاری برای فروش آپارتمان و اختلال در فرآیند فروش ملک شده و تامین مالی از محل پیشفروش را با چالش مواجه کرده، بهنحویکه بسیاری از سازندهها دیگر به سراغ این روش تامین مالی نمیروند. وی گفت: «به عقیده من تورم علتالعلل است، درواقع جاماندن قدرت خرید متقاضیان مسکن از قیمت آپارتمان نیز بهنوعی نتیجه تورم است.» به گفته قاضی، اصلاح قوانین پیشفروش در بلندمدت قطعا ضروری است اما در کوتاهمدت تاثیری بر روند پیشرفت پروژههای در دست اجرا نمیگذارد. وی افزود اصلاح سقف وام متناسب با هزینههای ساخت میتواند تا حدی به خروج از انجماد در پروژههای نیمهکاره بینجامد، هرچند تعداد متقاضیانی که بتوانند از پس پرداخت اقساط چنین وامی برآیند محدود است و تخصیص این تسهیلات به ایجاد تقاضای غیرمصرفی منجر میشود. وی تاکید کرد در شرایط کنونی امکان خانهدار شدن مصرفکننده با دریافت وام به علت عدم امکان بازپرداخت اقساط بسیار محدود است و رفع مشکلات سیاسی و اقتصادی لازمه حل اساسی چالشها است. به گفته وی، تامین کالای مورد نیاز برای تکمیل ساختمانها نیز به مشکل برخورده و این موضوع تشدیدکننده تورم مصالح بهخصوص کالاهای وارداتی بوده و بخشی از تورم مصالح ناشی از کاهش عرضه به دلیل اختلال در جریان واردات است. قاضی ادامه داد در گذشته اگر پروژهای متوقف میشد یا سرعت آن کاهش مییافت، زیان سرمایهگذار از محل افزایش قیمت در طول زمان مرتفع میشد و حتی سود میکرد که بخشی از این سود از محل رشد قیمت زمین و تراکم بود، اما در شرایط کنونی اگر پروژه به طول بینجامد، شهرداری خواهان دریافت مطالباتی تحت عنوان تطویل پروژه میشود و قوانین جدید مالیاتی نیز مزید بر علت میشود تا طولانی شدن پروژهها به افزایش هزینههای ساختوساز بینجامد.
تصدیگری دولت و قوانین دستوپاگیر
فرشید پورحاجت، انبوهساز و کارشناس مسکن، درخصوص دلایل کاهش کل تعداد کارگاههای ساختمانی مسکونی در سال ۱۴۰۳ نسبت به سال قبل از آن و افزایش سهم کارگاههایی که فعالیت در آنها در طول سال نیمهتمام مانده گفت مهمترین عامل کاهش سرعت پیشرفت پروژهها تورم در بخش زمین، مصالح و دستمزد است و تورم افسارگسیخته امکان برنامهریزی بلندمدت را از تمامی حوزهها بهخصوص فعالان بخش خصوصی سلب کرده است. به گفته وی، رفع این وضعیت و بازگشت اقتصاد به شرایط پیشبینیپذیر راهکار اصلی رفع چالش کنونی است. وی افزود ورود گسترده دولت به ساختوساز مسکن حمایتی از سال ۱۳۸۸ به بعد و تبدیل دولت از نهادی سیاستگذار به تصدیگر در بخش مسکن از مهمترین چالشهای فعالان ساختمانی است و وزارت راه و شهرسازی در دولت چهاردهم قصد داشت تصدیگری را به حداقل رسانده و بر وظایف اصلی خود متمرکز شود که این رویه با هجمههای متعددی مواجه شد. وی قوانین زائد و دستوپاگیر نظیر قانون بیمه تامین اجتماعی کارگران ساختمانی را از دیگر موانع دانست که از دهه ۹۰ بر مشکلات افزوده و بهرغم پیگیریها اصلاح نشده است. به گفته پورحاجت، مجموع این چالشها با محوریت تورم باعث شده میزان تولید مسکن در سالهای اخیر به نصف تیراژ تولید در نیمه ابتدایی دهه ۹۰ برسد. وی افزود وزارت راه و شهرسازی در دوره اخیر با ایجاد کارگروههای تخصصی تلاش کرد چالشهای فنی پیشروی سازندگان را شناسایی و حل کند اما حل آنها نیاز به هماهنگی بین نهاد و سازمانهای مختلف دارد و بهسادگی ممکن نیست. وی گفت وام موثر ساخت باید حداقل ۵۰درصد هزینه ساخت را پوشش دهد و اقساط نیز به شکل پلکانی تعیین شود تا شهروندان پس از خرید بتوانند از پس پرداخت اقساط برآیند، اما چنین وامی در صورت تصویب نیز پرداخت نمیشود، همانگونه که در مسکن حمایتی نیز بهرغم مصوبه برای افزایش تسهیلات بانکی با پیشرفت بیش از ۷۰درصدی، بانکها همکاری نکردند. وی افزود تورم افسارگسیخته و نبود روش مناسب تامین مالی باعث طولانی شدن زمان پیشبرد بسیاری از پروژهها شده، هرچند فعالان ساختمانی از طولانی شدن زمان اجرا استقبال نمیکنند چرا که این موضوع به زیان زنجیره گستردهای از کسبوکارهایی است که فعالیت آنها وابسته به بخش ساختوساز است.
توقف گردش سرمایه در چرخه تولید مسکن
رامین گوران، انبوهساز، درخصوص افزایش زمینگیر شدن پروژهها گفت مساله امروز صنعت ساختمان فقط کمبود سرمایه نیست؛ مشکل اصلی آن است که سرمایه در چرخه تولید مسکن به حرکت درنمیآید و حل این چالش نیازمند مسیری برای گردش سرمایه و تعریف روشهایی برای پیشفروش، تامین مالی و تکمیل پروژهها است و هر پروژه نیمهتمام، سرمایهای است که از چرخه اقتصاد خارج شده است. وی افزود چالش بخش ساختوساز به تورم مصالح، دستمزد و زمین خلاصه نمیشود بلکه بیشتر بحث اقتصاد کلان است و در شرایط تورمی بخش زیادی از مردم توان خرید مسکن را از دست دادهاند و امکان تامین نقدینگی برای خرید وجود ندارد و این موضوع تعادل در صنعت ساختوساز را بر هم زده است. به گفته وی، تورم مصالح و دستمزد باعث افزایش قیمت تمامشده مسکن و محدود شدن دسترسی اقشار متعدد شده و افزایش سقف تسهیلات نیز لزوما به نتیجه مطلوب نمیرسد چراکه رقم اقساط از توان بخش زیادی از مردم خارج است. وی افزود بخشی از پروژههای متوقفشده به این دلیل است که از ابتدا سازنده مدل مالی دقیقی برای پیشبرد پروژه تعریف نکرده و در میانه مسیر گرفتار شده است. وی تاکید کرد: «تورم فعلی کشور به هیچ وجه سودی برای سازنده ندارد. این تورم کمر سازنده را میشکند.» به گفته وی، تورم باعث شده میزان سرمایه سازنده براساس متراژ روزبهروز آب برود و رشد ارزش ریالی نتیجه کاهش ارزش پول و نه رشد دارایی است و خوابیدن پروژه به مفهوم افزایش هزینههای ثابت و تعهداتی است که سازنده حرفهای باید اجرایی کند. مجید صالحی، فعال ساختمانی و بازار مسکن، نیز در خصوص کاهش تعداد کارگاهها در سال ۱۴۰۳ و افزایش سهم کارگاههای نیمهتمام گفت تورم و عدم امکان تامین مالی برای استمرار فعالیتها مهمترین دلیل توقف یا کاهش سرعت پیشرفت پروژهها است. به گفته وی، تورم هزینه تامین مالی را به شکل تصاعدی بالا میبرد و همزمان تامین مالی به دلایل مشکلات قانونی پیشفروش و عدم امکان دریافت وام مناسب ساخت تقریبا مختل شده و کاهش سرعت پروژهها کاملا طبیعی است. وی افزود در سالها قدرت خرید خانه کاهش داشته اما اثر تورم بر قفل شدن صنعت بالاتر است و اگر تورم در حد متعارف بلندمدت کشور یعنی ۲۰ تا ۲۵درصد باقی مانده بود، سازندگان راهی برای سازگاری داشتند. به گفته صالحی، حل انجماد صنعت ساختمان با اعطای وام ساخت معادل حداقل ۳۰درصد هزینه ساخت هر ساختمان با بهره مناسب و اقساط قابل پرداخت از سوی خریدار، اصلاح چهارچوب قانون پیشفروش و همزمان مهار تورم میسر میشود که مهار تورم از مسیر اصلاحات اقتصادی و سیاسی کلان مقدور است. وی افزود بخشی از هزینهها در صورت توقف پروژه نیز پابرجاست، از جمله دستمزد ناظر، بیمه، عوارض سالانه شهرداری، با این وجود تورم مستمر فزاینده باعث میشود در نهایت بخش زیادی از این افزایش هزینه سازنده در قیمت نهایی جبران شود. مساله پروژههای نیمهتمام را نمیتوان صرفا به کمبود منابع مالی یا ضعف عملکرد سازندگان تقلیل داد؛ این پدیده نشانه اختلال در چرخه تامین مالی، تولید و فروش مسکن است که احیای آن علاوه بر اصلاح ابزارهای تامین مالی و تسهیل پیشفروش، به بازگشت ثبات و پیشبینیپذیری به اقتصاد نیاز دارد.
منبع: donya-e-eqtesad.com
نبض شاخص