سایه تورم آمریکا بر بازارهای جهانی؛ صعود دلار و سقوط طلا
انتشار دادههای تورمی و بازار کار آمریکا در هفته منتهی به ۱۴ نوامبر انتظارات برای افزایش نرخ بهره را تقویت کرد و باعث صعود دلار و بازدهی اوراق و افت طلا و نفت در بازارهای جهانی شد.
به گزارش دنیای اقتصاد، مهمترین محرک بازارهای مالی در این هفته، انتشار مجموعهای از دادههای اقتصادی آمریکا بود که احتمال تشدید سیاست پولی انقباضی را افزایش داد. بنابر گزارش رویترز، دادههای تورمی آمریکا در کنار گزارش نسبتا قدرتمند بازار کار، انتظارات برای ادامه افزایش نرخ بهره را تقویت کرد. شتاب تورم و تداوم مقاومت اشتغال باعث شد سرمایهگذاران احتمال افزایش بزرگتر نرخ بهره را جدیتر از گذشته ارزیابی کنند.
بنابر گزارش رویترز در ۱۳ نوامبر، شاخص قیمت تولیدکننده آمریکا در اکتبر ۰.۳درصد افزایش یافت؛ رقمی که اندکی کمتر از پیشبینی ۰.۴درصدی اقتصاددانان بود. با این حال، جزئیات این گزارش نشان میدهد که فشارهای قیمتی در بخشهای مختلف اقتصاد همچنان ادامه دارد و کاهش محدود تورم تولیدکننده برای تغییر انتظارات بازار درباره سیاست پولی کافی نیست.
جهش بازدهی اوراق و صعود دلار به اوج هفتماهه
بنابر گزارش رویترز، بازدهی اوراق دوساله خزانهداری آمریکا در طول هفته حدود ۳۴ واحد پایه افزایش یافت و به محدوده ۴.۸۷درصد رسید که بزرگترین افزایش هفتگی از آوریل ۲۰۲۵ محسوب میشود. بازدهی اوراق ۱۰ساله نیز با افزایش حدود ۳۰ واحد پایه، نزدیک به ۵.۱۵درصد قرار گرفت. رشد بازدهی اوراق نشان میدهد سرمایهگذاران در حال بازنگری انتظارات خود از مسیر نرخ بهره و تورم آمریکا هستند.
افزایش بازدهی اوراق خزانهداری و تقویت احتمال افزایش نرخ بهره، تقاضا برای دلار را بالا برد. براساس گزارش رویترز در ۱۳ نوامبر، شاخص دلار با صعود به ۱۰۳.۷۶ واحد به بالاترین سطح خود از آوریل ۲۰۲۵ رسید و در مسیر ثبت قویترین رشد هفتگی طی حدود دو ماه قرار گرفت. این شاخص در طول هفته حدود یکدرصد افزایش یافت و سومین هفته متوالی صعودی خود را پشت سر گذاشت.
رویترز همچنین به این موضوع پرداخت که نرخ برابری دلار به ین ژاپن به محدوده ۱۵۹.۷۰ رسید و این ارز را به مرز روانی ۱۶۰ نزدیک کرد؛ سطحی که نگرانیها درباره احتمال مداخله مستقیم دولت ژاپن در بازار ارز را افزایش داده است. تضعیف ین در شرایطی رخ داد که اختلاف بازدهی اوراق آمریکا و ژاپن همچنان به نفع دلار بود و انگیزه نگهداری داراییهای دلاری را تقویت کرد.
نفت در مسیر مازاد عرضه؛ طلا در سراشیبی
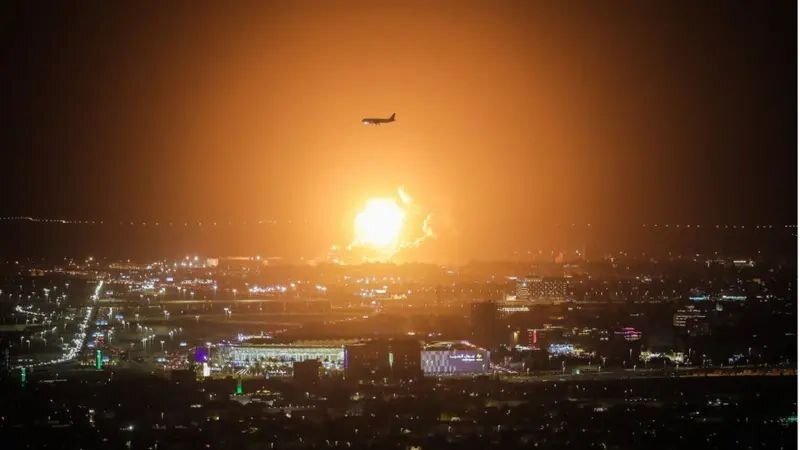
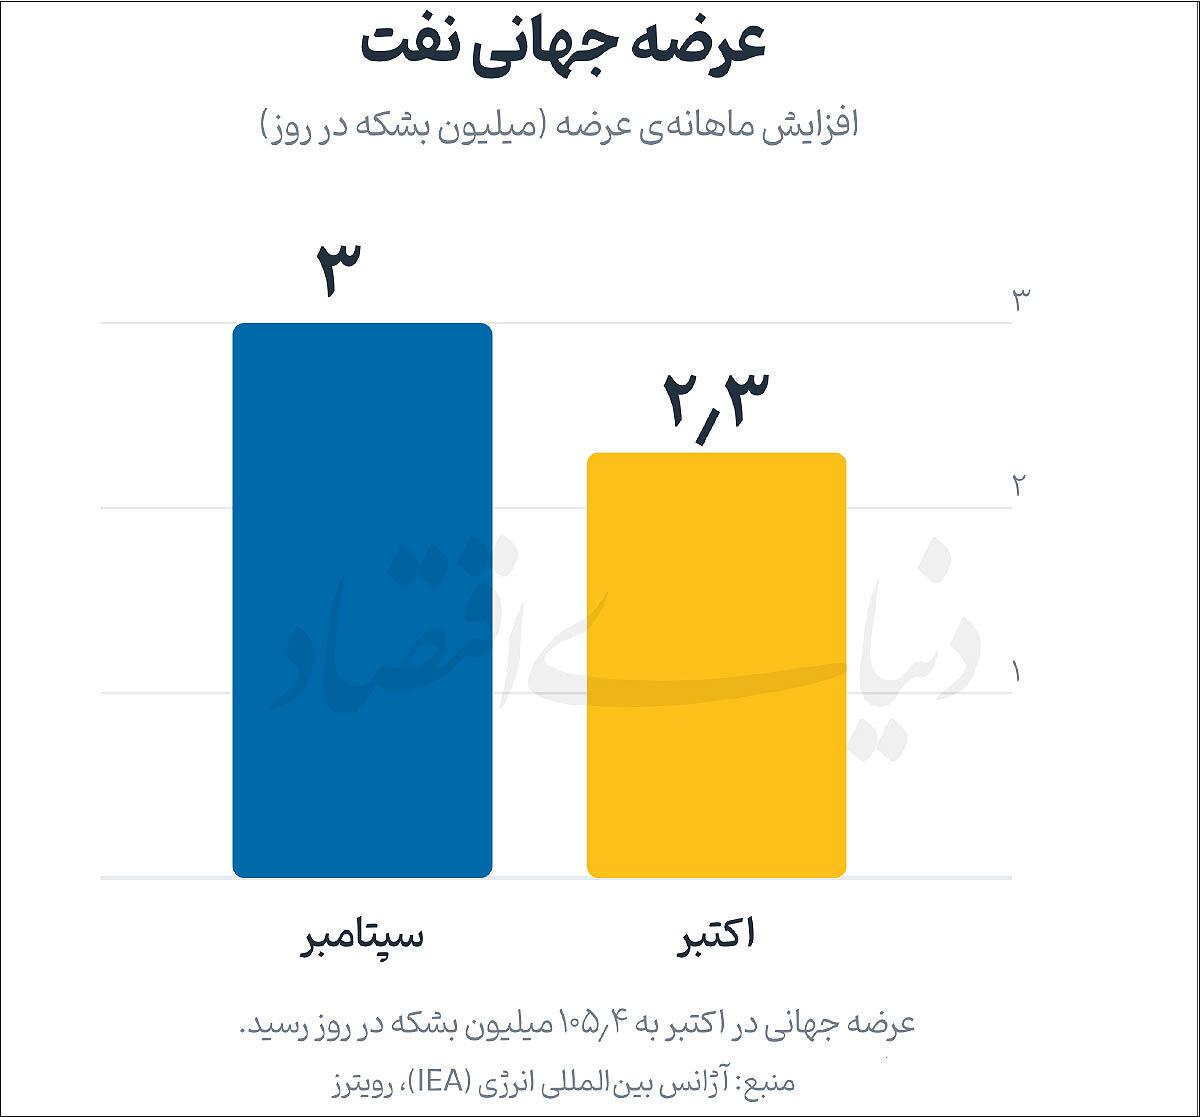
با وجود نوسانات ناشی از تحولات خاورمیانه، بازار نفت دومین هفته متوالی کاهش قیمت را پشت سر گذاشت و افزایش صادرات خلیج فارس و چشمانداز مازاد عرضه جهانی، مانع از تداوم رشد قیمتها شد. بنابر گزارش آژانس بینالمللی انرژی در ۱۳ نوامبر، عرضه جهانی نفت در اکتبر با افزایش ۲.۳میلیون بشکهای نسبت به ماه قبل به ۱۰۵.۴میلیون بشکه در روز رسید. این افزایش پس از رشد ۳میلیون بشکهای عرضه در سپتامبر اتفاق افتاد و نشان داد که صادرات کشورهای خلیج فارس با وجود تداوم حملات به زیرساختهای انرژی و نفتکشها، سریعتر از انتظار در حال بازیابی است.
آژانس بینالمللی انرژی در گزارش خود به این موضوع اشاره میکند که تقاضای جهانی نفت در سال ۲۰۲۶ حدود ۲.۷میلیون بشکه در روز کاهش مییابد و به ۱۰۲.۳میلیون بشکه در روز میرسد. در مقابل، پیشبینی میشود عرضه جهانی نفت در سال ۲۰۲۷ با رشد ۶.۶میلیون بشکهای به میانگین ۱۰۸.۱میلیون بشکه در روز برسد. همچنین برآوردهای این نهاد نشان میدهد بازار نفت در سهماه چهارم سال ۲۰۲۶ وارد مازاد عرضه خواهد شد و در سال آینده نیز، حجم مازاد افزایش مییابد. براساس گزارش رویترز نیز، نفت برنت در پایان معاملات جمعه (۱۳ نوامبر) با قیمت ۹۵.۸۴ دلار در هر بشکه بسته شد و نشان داد فشار ناشی از نگرانیهای مربوط به مازاد عرضه همچنان بر بازار نفت غالب است.
براساس نظرسنجی رویترز در ۱۲ نوامبر از ۷۱ اقتصاددان، بانک مرکزی اروپا احتمالا در نشست دسامبر نرخ بهره سپردهگذاری را ۲۵ واحد پایه افزایش میدهد و به ۲.۷۵درصد میرساند. تمام اقتصاددانان شرکتکننده در این نظرسنجی انتظار داشتند نرخ بهره در دسامبر افزایش یابد. همچنین ۲۵ نفر از ۷۱ اقتصاددان احتمال میدادند که بانک مرکزی اروپا در سهماه نخست سال ۲۰۲۷ نیز، یک مرتبه دیگر نرخ بهره را افزایش دهد. این تغییر انتظارات در شرایطی رخ داد که تورم منطقه یورو به بالاترین سطح در سه سال اخیر رسیده و نگرانیها در خصوص انتقال افزایش هزینه انرژی به سایر بخشهای اقتصاد تشدید شده است.
در هفته منتهی به ۱۴ نوامبر، طلا یکی از سنگینترین افتهای خود را در ماههای اخیر تجربه کرد. رویترز نوشت: «قیمت نقدی طلا پس از رسیدن به پایینترین سطح بیش از یک سال اخیر، در معاملات پایانی جمعه با رشد محدود همراه شد؛ با این حال، این فلز در مجموع هفته حدود ۴.۵درصد افت کرد و بدترین عملکرد هفتگی خود از اوایل ژوئن را به ثبت رساند. قیمت نقدی طلا در معاملات پایانی حدود ۳۸۸۰ دلار به ازای هر اونس گزارش شد. افزایش ارزش دلار، جهش بازدهی اوراق خزانهداری و تغییر انتظارات از سیاست پولی فدرالرزرو، سه عامل اصلی فشار بر فلز زرد بودند.»
عملکرد متفاوت سهام و فشار دلار بر مس
با وجود افزایش بازدهی اوراق و نگرانی از تشدید سیاستهای پولی، بازارهای سهام در این هفته عملکردی متفاوت داشتند. براساس گزارش آسوشیتدپرس در ۱۳ نوامبر، هر چهار شاخص اصلی والاستریت توانستند هفته را با بازدهی مثبت به پایان برسانند؛ هرچند در معاملات جمعه، S&P ۵۰۰ و نزدک افت کردند و تنها داوجونز با رشد حدود ۰.۱درصدی بسته شد. شاخص S&P ۵۰۰ با رشد هفتگی ۲.۵درصدی به ۷۵۶۱.۶۷ واحد رسید و داوجونز نیز ۲.۱درصد افزایش یافت. رویترز نیز در گزارشی به این موضوع پرداخت که معاملات جمعه در بازار سهام آمریکا تحتتاثیر نگرانیها درباره صنعت هوش مصنوعی و استعفای جنسن هوانگ، مدیرعامل انویدیا، با فشار فروش همراه شد.
در هفته مورد بررسی، بازار فلزات صنعتی از افزایش ارزش دلار و تغییر انتظارات نرخ بهره آمریکا تاثیر پذیرفت. بنابر تحلیل رویترز در ۹ نوامبر، معاملات مس نیز همچنان تحتتاثیر دو جریان متفاوت فروش قراردادهای مس از سوی صندوقهای سرمایهگذاری و افزایش خرید از جانب فعالان بازار چین قرار دارد. این وضعیت نشان میدهد در کنار انتظارات مالی و نوسانات ناشی از سیاستهای تجاری آمریکا، تقاضای فیزیکی چین همچنان یکی از عوامل تعیینکننده در بازار جهانی مس است. از سوی دیگر، قیمت مس در بورس فلزات لندن در معاملات جمعه به پایینترین سطح نزدیک به چهار ماه اخیر رسید و رویترز اعلام کرد که نگرانی درباره کاهش بازده سرمایهگذاری در صنعت هوش مصنوعی و تردیدها نسبت به تداوم رشد سرمایهگذاری در مراکز داده، از عوامل فشار بر قیمت مس بودند.
منبع: donya-e-eqtesad.com
تغییر نقشه واردات قطعات خودرو؛ تامین پرهزینه از مسیر غیرمستقیم