رقابت ETFهای اهرمی آنتروپیک پیش از عرضه اولیه شدت گرفت
صادرکنندگان صندوقها برای بیش از ۲۰ محصول اهرمی مرتبط با شرکت آنتروپیک، سازنده چتبات کلاد، درخواست ثبت کردهاند؛ رقابتی که پیش از عرضه اولیه سهام این شرکت شکل گرفته است.
به گزارش تبریز فوری به نقل از بلومبرگ، صادرکنندگان صندوقهای قابل معامله در بورس برای بیش از ۲۰ محصول اهرمی مرتبط با شرکت آنتروپیک درخواست ثبت کردهاند؛ محصولاتی که قرار است نوسان روزانه سهام سازنده چتبات کلاد را هم در جهت رشد و هم در جهت افت تقویت کنند. این درخواستها در حالی ثبت شده که سهام آنتروپیک هنوز عرضه اولیه نشده است.
بر اساس آمار بلومبرگ اینتلیجنس، شرکتهایی از جمله دایرکشن، پروشرز و گرانیتشیرز برای کسب مزیت پیشتازی در این رقابت تلاش میکنند. به گزارش بلومبرگ، عرضه اولیه آنتروپیک در آستانه تبدیل شدن به بزرگترین عرضه اولیه تاریخ قرار دارد و همین موضوع بر جذابیت رقابت افزوده است.
رقابت برای نخستین بودن
برای صادرکنندگان، محاسبه ساده است: هرکس زودتر وارد بازار شود، در زمانی که اشتیاق در اوج است، احتمال بیشتری دارد که سهم نامتناسبی از سرمایه سرمایهگذاران خرد را جذب کند. تجربه صندوقهای مرتبط با اسپیسایکس نشان داد که نتیجه این رقابت تا چه حد نابرابر است؛ از میان ۱۴ محصول مرتبط با اسپیسایکس، تنها یک محصول توانست بیش از ۱۰۰ میلیون دلار دارایی جذب کند.
«رکسانا اسلام»، رئیس تحقیقات بخشی و صنعتی در وتافی، گفت: «پیشتازی در بازار برای ETFهای اهرمی مهم است، چون حجم معاملات اولیه و داراییها میتواند مزیت رقابتی نسبت به سایر محصولات تقریبا مشابه ایجاد کند.»
موج جدید درخواستها نشان میدهد که صادرکنندگان با چه سرعتی میتوانند علاقه سرمایهگذاران به یک شرکت شناختهشده را به ابزارهای معاملاتی جدید تبدیل کنند و بهجای انتظار برای ارزیابی سابقه معاملاتی سهام، از همان زمان عرضه سهام، اهرم ارائه دهند.
تجربه اسپیسایکس و رقابت تنگاتنگ
زمانی که شرکتهای صادرکننده صندوق برای صندوقهای اهرمی مرتبط با اسپیسایکس درخواست ثبت کردند، الگویی ایجاد شد که اکنون برای دیگر عرضههای مورد انتظار نیز به کار میرود. «تاد سون»، استراتژیست ارشد ETF در بیرد استراتگاس، این وضعیت را «رقابت موشها» توصیف کرد و افزود که متمایز شدن در میان گزینههای متعدد دشوار است، چون محصولات جدید عمدتا طرحهای مشابهی ارائه میدهند.
«سون» گفت: «چرا باید صندوق صادرکننده الف را معامله کنم و نه صادرکننده ب را، وقتی عمدتا کار مشابهی انجام میدهند؟» در چنین شرایطی، شناخت برند و بازاریابی میتواند به عاملی مهمتر از خود راهبرد سرمایهگذاری برای تمایز تبدیل شود و حتی موضوعی ساده مانند بهیادماندنی بودن نماد معاملاتی تعیینکننده باشد.
ریسک صندوقهای اهرمی
با این حال، خطر هجوم به داغترین معاملات بازار در طول امسال بارها خود را نشان داده و به صندوقهای اهرمی مرتبط با بخشهای آسیبدیده ضربه زده است. صندوقهای صعودی اسپیسایکس پس از عرضه آن سقوط کردند. همچنین زمانی که بازار رمزارز تحت فشار قرار گرفت، شرطهای اهرمی دو برابری پرطرفدار روی شرکت استراتژی اینک سقوط کردند و از ابتدای امسال تاکنون بیش از ۸۰ درصد افت داشتهاند.
در میان صندوقهای اسپیسایکس، صندوقی که بیشترین دارایی را جذب کرد، یعنی Leverage Shares 2X Long SPCX Daily ETF (SPCH)، از زمان عرضه در اواسط ژوئن ۶۰ درصد افت کرده است؛ در حالی که سهام عادی این شرکت موشکی و هوش مصنوعی ۲۵ درصد کاهش یافته است.
«شارون فرانسیس» از بلومبرگ اینتلیجنس گفت: «این افت بدتر از دو برابر کاهش است، چون بازنشانی روزانه در یک سهام پرنوسان بازده را فرسوده میکند؛ یادآوری اینکه این ابزارها برای معامله هستند، نه نگهداری، حتی وقتی جهت را درست پیشبینی کردهاید.»
منبع: www.livemint.com
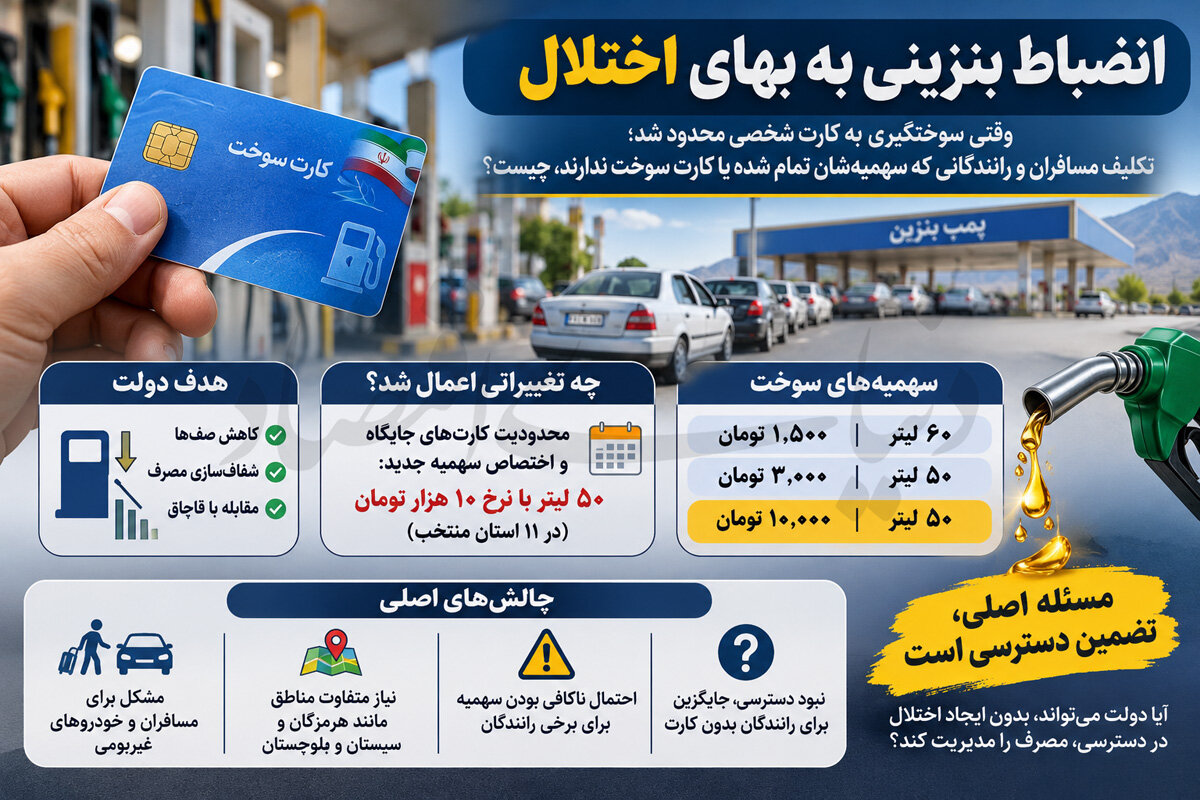
محدودیت کارتهای سوخت در ۱۱ استان و دسترسی مسافران