ضرورت بازنگری نرخ سود سپرده و تسهیلات پس از رشد نرخ بینبانکی
تعدیل نرخ بهره در بازار بینبانکی در هفتههای اخیر بازار را از رکود خارج کرده است، اما با افزایش این نرخ تا ۳۴ درصد، فاصله نرخهای رسمی سپرده و تسهیلات با واقعیت بازار بیشتر شده است.
به گزارش تبریز فوری به نقل از دنیای اقتصاد، تعدیل نرخ بهره در بازار بینبانکی در هفتههای اخیر را میتوان یکی از گامهای بانک مرکزی برای اصلاح سیاست پولی و نزدیککردن نرخهای بازار پول به واقعیتهای اقتصاد تلقی کرد. از زمان ارائه این نرخ برای بازار بینبانکی، بازار از رکود خارج شده است و بخش عمدهای از سفارشهای ارسالی به بازار بینبانکی پذیرفته میشود.
با این حال، این سیاست زمانی میتواند به اهداف خود دست پیدا کند که اصلاح نرخ بهره به بازار بینبانکی محدود نماند و نرخهای رسمی سود سپرده و تسهیلات نیز متناسب با تحولات بازار بازنگری شوند. در شرایطی که نرخ بهره بازار بینبانکی در کریدور جدید تا ۳۴ درصد افزایش یافته، نرخهای رسمی سود سپرده و تسهیلات همچنان در محدوده ۲۳ تا ۳۰ درصد قرار دارند.
نمیتوان هزینه تامین منابع برای بانکها را افزایش داد، اما انتظار داشت قیمت منابع در سایر بخشهای نظام بانکی برای مدت طولانی ثابت بماند.
هزینه تامین مالی و اختلال در انتقال سیاست پولی
نرخ بهره بینبانکی یکی از مهمترین متغیرهای اثرگذار بر هزینه تامین مالی بانکهاست. بانکهایی که با کمبود نقدینگی مواجهاند، برای تامین منابع کوتاهمدت به این بازار مراجعه میکنند. بنابراین، افزایش نرخ بهره بینبانکی به معنای افزایش هزینه تامین منابع برای این بانکهاست؛ تغییری که در شرایط طبیعی باید به نرخ سود سپرده و تسهیلات نیز منتقل شود.
بانکها برای جذب منابع به سپردههای مردم وابستهاند و افزایش هزینه تامین مالی باید در نرخهای پیشنهادی به سپردهگذاران و همچنین نرخ تسهیلات منعکس شود. در غیر این صورت، فاصله میان هزینه جذب منابع و درآمد حاصل از تخصیص آنها افزایش مییابد و میتواند حاشیه سود بانکها و توان تسهیلاتدهی آنها را تحت فشار قرار دهد.
به گزارش دنیای اقتصاد، در شرایط فعلی بانک مرکزی از یکسو نرخ بهره بینبانکی را افزایش داده و از سوی دیگر، نرخهای رسمی سپرده و تسهیلات را همچنان در محدوده دستوری نگه داشته است. این دوگانگی میتواند انتقال سیاست پولی به اقتصاد را مختل کند. از طرفی، نرخهای اسمی بخشنامهای نیز لزوما بیانگر هزینه واقعی تامین مالی نیستند؛ زیرا رقابت میان بانکها، هزینههای جانبی و روشهای غیررسمی موجب شده است نرخ موثر سپرده و تسهیلات در مواردی به محدوده ۳۰ درصد و بالاتر برسد.
فاصله نرخ رسمی با بازدهی بازار و تورم
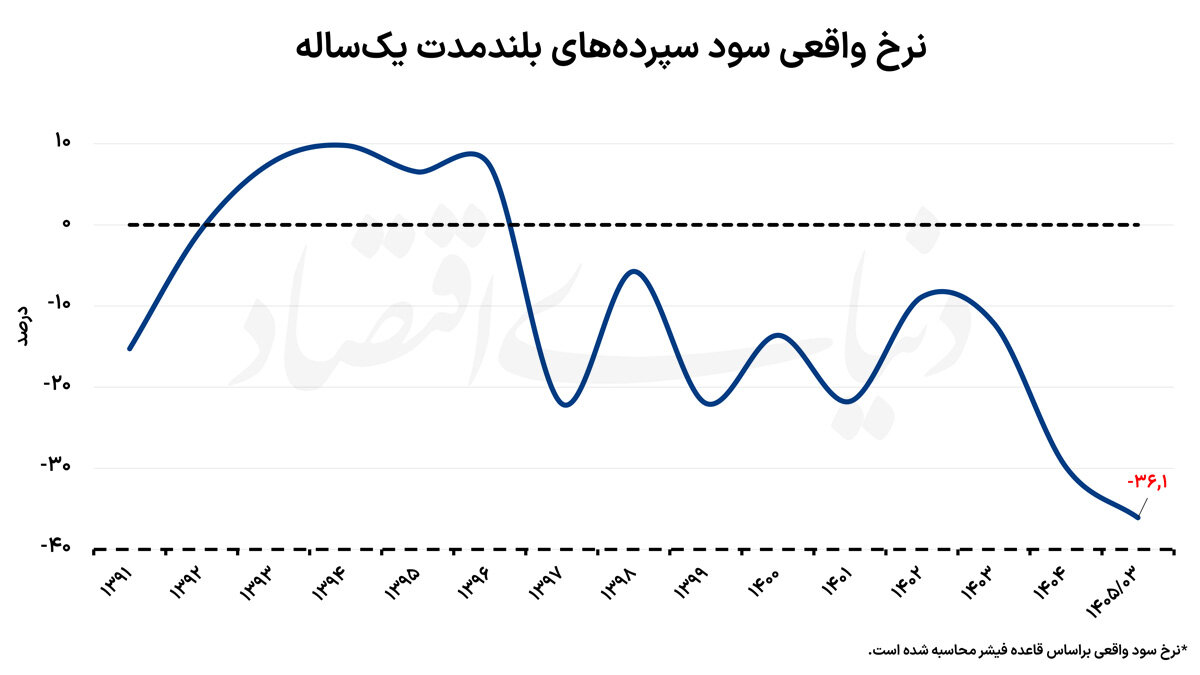
ضرورت بازنگری در نرخهای رسمی زمانی بیشتر مشخص میشود که آنها را با سایر نرخهای بازدهی در اقتصاد مقایسه کنیم. در شرایطی که نرخ اوراق خزانه اسلامی به حدود ۴۰ درصد و نرخهای پیشنهادی برخی پلتفرمهای تامین مالی به محدوده ۵۰ درصد رسیده و تورم نیز از ۸۰ درصد فراتر رفته است، حفظ نرخ رسمی سپرده در محدوده ۲۲ درصد با واقعیتهای بازار فاصله زیادی دارد.
اگرچه این ابزارها از نظر ریسک، سررسید و نقدشوندگی تفاوت دارند، بازدهی آنها تصویری از هزینه فرصت نگهداری منابع ارائه میکند. براساس آمارها، نرخ بهره بینبانکی پس از افزایش ۹.۹۲ واحد درصدی در ۱۴ آبان ماه، در ۲۱ آبان ماه با کاهش ۰.۱۳ واحد درصدی مواجه شد و از سقف ۳۴ درصدی کریدور بهرهای تا حدودی فاصله گرفت.
در چنین شرایطی، پایین نگه داشتن دستوری نرخ سپرده میتواند انگیزه سپردهگذاران برای خروج منابع از شبکه بانکی یا انتقال آنها به بازارهای جایگزین را افزایش دهد. بانکها نیز برای حفظ سپردههای خود ممکن است به پیشنهادهای غیرشفاف و روشهایی خارج از چارچوب نرخهای مصوب متوسل شوند. در نتیجه، نرخ رسمی بهجای آنکه بیانگر قیمت واقعی پول باشد، به یک عدد اداری تبدیل میشود.
بازار پول مجموعهای از نرخهای بههمپیوسته است و نمیتوان یک نرخ را آزاد گذاشت و سایر نرخها را برای مدت طولانی بهصورت دستوری ثابت نگه داشت. افزایش نرخ بهره بینبانکی در کنار تثبیت نرخ سپرده و تسهیلات، میتواند بانکها را به کاهش حجم تسهیلات، محدودکردن جذب منابع یا تخصیص اعتبار به مشتریان خاص سوق دهد.
توزیع اعتبار و تجربه سرکوب نرخ سود
پیامد این وضعیت، گسترش فاصله میان نرخهای رسمی و واقعی، افزایش فعالیتهای غیرشفاف و دشوارتر شدن نظارت بانک مرکزی بر جریان منابع خواهد بود. از این رو، بازنگری در نرخهای رسمی باید با هدف شفافسازی قیمت پول و کاهش امکان دور زدن مقررات دنبال شود.
یکی از انتقادهای اصلی به افزایش نرخ سود تسهیلات این است که چنین اقدامی هزینه تولید را بالا میبرد و به کاهش سرمایهگذاری منجر میشود. با این حال، بررسی این استدلال مستلزم توجه به نحوه توزیع فعلی منابع بانکی است. بنگاههای بزرگ که معمولا از وثایق مناسب، اعتبار شناختهشده و ارتباطات بانکی برخوردارند، دسترسی آسانتری به تسهیلات دارند و گاهی از نرخهای ترجیحی بهرهمند میشوند. در مقابل، بنگاههای کوچک و متوسط بهدلیل محدودیت وثایق، ضعف اعتبارسنجی و قدرت چانهزنی کمتر، اغلب با دشواری بیشتری به منابع بانکی دسترسی پیدا میکنند.
در شرایطی که نرخهای رسمی پایینتر از قیمت واقعی پول تعیین میشوند، تقاضا برای تسهیلات ارزانقیمت از عرضه منابع فراتر میرود. بانکها نیز ناچار به سهمیهبندی اعتبار میشوند و در این فرآیند، دسترسی متقاضیان و قدرت چانهزنی آنها ممکن است بیش از بازدهی اقتصادی پروژهها تعیینکننده باشد. بنابراین، پایین نگه داشتن دستوری نرخ بهره لزوما به معنای حمایت از تولید نیست و حتی میتواند به نفع بنگاههای بزرگ و برخوردار تمام شود.
از سوی دیگر، بخشی از بنگاههای کوچک اساسا به تسهیلات رسمی دسترسی ندارند و ناچارند نیاز مالی خود را از بازارهای غیررسمی با نرخهای بسیار بالا تامین کنند. برای این بنگاهها، تعدیل نرخهای رسمی در کنار بهبود دسترسی به اعتبار میتواند زمینه کاهش وابستگی به منابع غیررسمی و حتی کاهش هزینه تامین مالی را فراهم کند. البته این هدف بدون اصلاح نظام اعتبارسنجی، کاهش وابستگی تسهیلات به وثایق سنگین و توسعه ابزارهای تامین مالی محقق نخواهد شد.
یکی دیگر از ادعاهای مربوط به تاثیر افزایش نرخ بهره بر بازار پول، تقویت ناترازیها با تغییر نرخ بهره است. در گزارشی با عنوان «انحراف بانکی با سرکوب سود» به بررسی این ادعا پرداخته شده است. در این مقاله اشاره شده بود که تحولات نظام بانکی از سال ۱۳۸۴، نشان میدهد که سیاست سرکوب نرخ سود تسهیلات و تلاش برای تکرقمی کردن آن، یکی از عوامل اصلی شکلگیری ناترازی بانکی در ایران بوده است. با روی کار آمدن مجلس هفتم و دولت نهم، رویکرد تخصیص منابع از سازوکار بازار به سمت تصمیمگیری دولتی و بوروکراتیک تغییر کرد.
تصویب طرح «منطقی کردن نرخ سود تسهیلات بانکی» در سال ۱۳۸۵ نیز دولت را موظف کرد تا پایان برنامه چهارم توسعه، نرخ سود تسهیلات را به محدوده تکرقمی برساند. در نتیجه، میانگین نرخ سود تسهیلات از بیش از ۱۶ درصد در سال ۱۳۸۳ به کمتر از ۱۲ درصد در سال ۱۳۸۶ کاهش یافت. با این حال، برخلاف انتظار سیاستگذاران، تورم در سالهای ۱۳۸۶ و ۱۳۸۷ به ترتیب به ۱۸.۴ و ۲۵.۴ درصد رسید و نرخ واقعی سود تسهیلات منفی شد.
همزمان، بدهی بانکها به بانک مرکزی در سال ۱۳۸۶ حدود ۲.۵ برابر افزایش یافت و میانگین رشد سالانه این بدهی از ۹.۸ درصد در فاصله سالهای ۱۳۷۶ تا ۱۳۸۳ به ۴۷.۸ درصد در دوره ۱۳۸۴ تا ۱۳۹۱ رسید. این تحولات نشان داد که کاهش دستوری نرخ بهره، نهتنها به کنترل تورم و حمایت از تولید منجر نشد، بلکه وابستگی بانکها به منابع بانک مرکزی و ناترازی ساختاری آنها را تشدید کرد.
لزوم بسته سیاستی جامع برای اصلاح بازار پول
هنگامی که نرخ واقعی سود منفی است، تقاضا برای دریافت تسهیلات ارزان افزایش مییابد و دسترسی به اعتبار بهجای آنکه براساس بازدهی و بهرهوری پروژهها تعیین شود، به تصمیم و انتخاب نظام اداری وابسته میشود. در چنین شرایطی، رانت دسترسی به وام شکل میگیرد و متقاضیان بهجای تمرکز بر افزایش بهرهوری، منابع و انرژی خود را صرف دستیابی به تسهیلات ارزان میکنند.
از سوی دیگر، بانکهایی که به منابع بانک مرکزی دسترسی دارند و هزینه مستقیم تصمیمهای اعتباری نادرست را بهطور کامل متحمل نمیشوند، ممکن است بیش از ظرفیت اقتصادی خود تسهیلات پرداخت کنند. این روند چرخهای از افزایش خلق پول، تورم، منفیتر شدن نرخ واقعی بهره و تشدید تقاضا برای اعتبار ارزان ایجاد میکند. اقتصاد ایران از سال ۱۳۸۶، بهاستثنای دوره ۱۳۹۳ تا ۱۳۹۶، تا حد زیادی گرفتار این چرخه بوده است.
افزایش نرخ بهره بینبانکی را باید گامی در مسیر اصلاح ساختار بازار پول دانست، اما این سیاست بدون بازنگری در سایر نرخهای رسمی نمیتواند به نتیجه مطلوب برسد. بانک مرکزی نمیتواند از یکسو هزینه تامین منابع برای بانکها را افزایش دهد و از سوی دیگر، انتظار داشته باشد نرخهای رسمی سپرده و تسهیلات بدون تغییر باقی بمانند. چنین شکافی در بلندمدت یا به کاهش انگیزه بانکها برای جذب منابع و اعطای تسهیلات منجر میشود یا زمینه گسترش رقابت غیرشفاف و شکلگیری نرخهای پنهان را فراهم میکند.
البته تعدیل نرخهای رسمی باید با توجه به شرایط تورمی، وضعیت ترازنامه بانکها، سلامت نظام بانکی و توان بازپرداخت خانوارها و بنگاهها انجام شود. افزایش نرخها بدون اصلاح سازوکار تخصیص اعتبار، بهبود نظارت و ایجاد ابزارهای حمایتی هدفمند برای بنگاههای کوچک و متوسط، میتواند فشارهای تازهای بر بخش واقعی اقتصاد وارد کند. بنابراین، اصلاح نرخ بهره باید بخشی از یک بسته سیاستی جامع باشد، نه اقدامی منفرد.
در این چارچوب، بانک مرکزی میتواند با نزدیککردن تدریجی نرخهای رسمی به واقعیت بازار، شفافسازی نرخ موثر سپرده و تسهیلات و تقویت نظارت بر قراردادهای بانکی، زمینه را برای کاهش فاصله میان نرخهای رسمی و غیررسمی فراهم کند. همزمان، توسعه ابزارهای تامین مالی برای بنگاههای کوچک، اصلاح نظام اعتبارسنجی و محدود کردن تسهیلات ترجیحی غیرهدفمند نیز ضروری است. قیمت پول را نمیتوان با بخشنامه برای مدتی نامحدود از شرایط بازار جدا کرد.
منبع: donya-e-eqtesad.com
جذب ۲۰.۶ میلیون دلار سرمایه خارجی در البرز