معمای ماندگاری دلار؛ چرا اسکناس سبز همچنان بیرقیب است
با وجود تلاش کشورها برای دلارزدایی و عبور بدهی دولت آمریکا از ۴۰ تریلیون دلار، دلار همچنان سهم غالب در پرداختهای فرامرزی و بازارهای مالی جهان را حفظ کرده است.
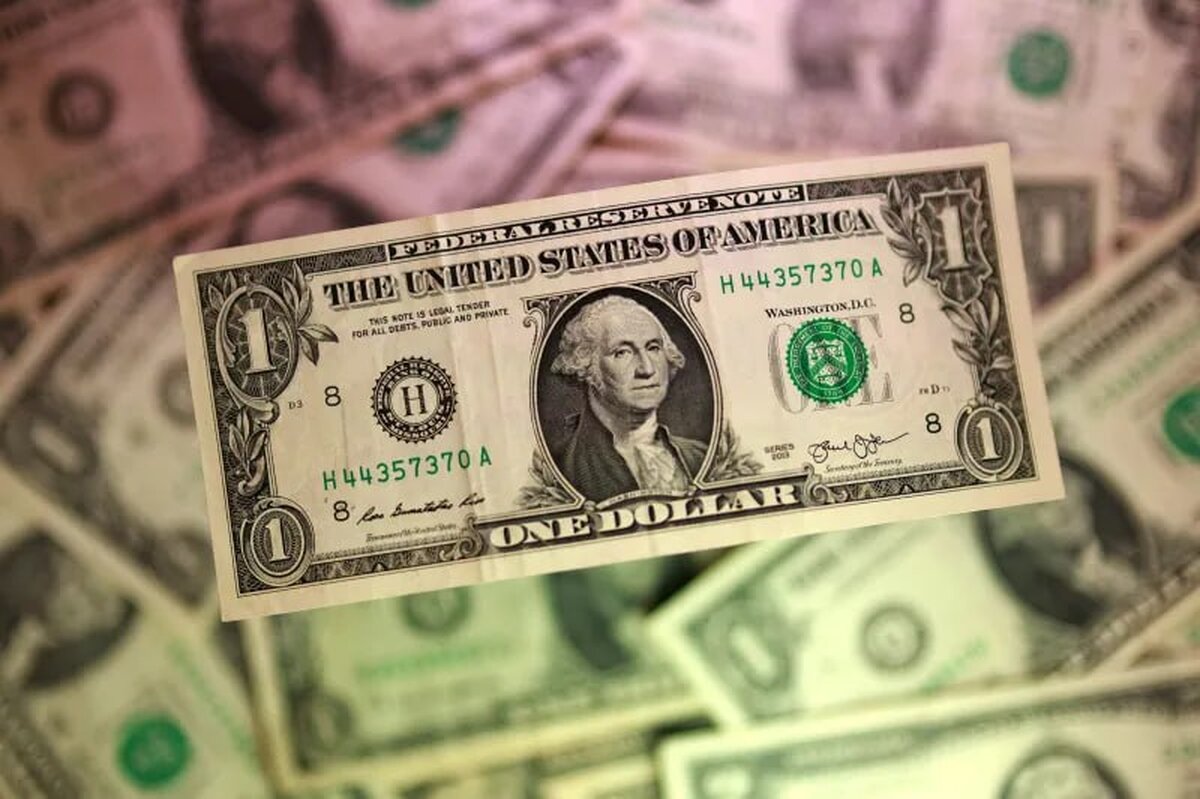
به گزارش تبریز فوری به نقل از دنیای اقتصاد، بخش بزرگی از جهان میخواهد از چنگ نظام مالی متکی بر دلار رها شود. این نظام بیش از یک قرن نفوذ مالی عظیمی به ایالات متحده بخشیده است و واشنگتن از این اهرم هم برای تحریم مالی رقبایش بهره برده و هم در دهههای اخیر، با استقراض از مسیر آن، کسری بودجه و کسری تجاری خود را تامین کرده است.
در تحلیلی که به گزارش دنیای اقتصاد به نقل از فارن افرز منتشر شده، آمده است دولتهای خارجی دهههاست برای شکستن انحصار دلار تلاش میکنند، اما در تبدیل ارزهای ملی خود به جایگزینی معتبر، توفیق چندانی نداشتهاند. اکنون نیروی تازهای به نام فناوری سر بر آورده که میتواند معادلات را تغییر دهد و تبادل مستقیم ارزها بدون نیاز به واسطهگری دلار را آسانتر و ارزانتر کرده است.
چرا دلار باید جایگاهش را از دست میداد؟
دلار آمریکا به دلایل متعددی باید تا امروز جایگاه برتر خود را از دست میداد. نخستین دلیل، اصرار واشنگتن بر استفاده ابزاری و تسلیحاتی از دلار است. دولتهای مختلف آمریکا با تحریم مالی رقبایی چون روسیه، دست آنها را از تراکنشهای دلاری کوتاه و تجارت خارجیشان را دچار مشکل کردهاند.
واشنگتن با تهدید به تحریمهای ثانویه و قطع دسترسی بانکها و شرکتهای خارجی به دلار، طرفهای ثالث را از معامله با کشورهای تحریمشده میترساند. برای نمونه، مقامات آمریکایی در سال ۲۰۱۴ بانک فرانسوی بیانپی پاریبا را به جرم پردازش پرداختهای دلاری برای مشتریانی در کوبا و سودان جریمه کردند و اعتراض دولت فرانسه هم راه به جایی نبرد.
سیاستهای کلان واشنگتن و بهخصوص بیانضباطی مالی این کشور نیز قاعدتا باید اعتماد به بازارهای مالی آمریکا را سست میکرد. بدهی دولت فدرال اکنون از مرز ۴۰ تریلیون دلار گذشته که معادل حدود ۱۲۵ درصد تولید ناخالص داخلی سالانه آمریکاست و نشانه چندانی هم از عزم واشنگتن برای مهار آن دیده نمیشود.
همزمان، رویکرد دولت ترامپ در تجارت بینالملل، حتی در قبال متحدان نزدیک، و حملات آشکار دونالد ترامپ به استقلال فدرال رزرو و تضعیف ساز و کارهای نظارت و توازن، پایههای نظام نهادی آمریکا را سست کرده است، در حالی که همین ساختار نهادی، پشتوانه اصلی اعتماد سرمایهگذاران خارجی به دلار به شمار میرود.
در عمل هم نشانههایی از افول دلار دیده میشود. سهم اسکناس سبز از ذخایر ارزی بانکهای مرکزی جهان، از ۷۱ درصد در سال ۲۰۰۰ به ۵۷ درصد در حال حاضر رسیده است. بازدهی اوراق خزانهداری آمریکا هم بالا رفته و در ماه اکتبر، نرخ بازدهی اوراق دهساله خزانهداری به ۵.۳ درصد رسید که از سال ۲۰۰۲ تاکنون بیسابقه بوده است.
فناوری؛ رقیب یا حامی دلار؟
اگر معاملات درون منطقه یورو کنار گذاشته شود، ۶۰ درصد تراکنشهای فرامرزی جهان با دلار انجام میشود و این سهم در سالهای اخیر حتی بیشتر هم شده است. سهم یورو از پرداختهای فرامرزی خارج از منطقه یورو حدود ۱۳ درصد و سهم یوان چین کمتر از سه درصد است. دلار در حجم معاملات بازار جهانی ارز و در انتشار اوراق بدهی بینالمللی نیز پیشتاز است.
ارزهای ذخیره سنتی مانند یورو، ین و پوند، چوب ضعف اقتصادی و بیثباتی سیاسی کشورهای خود را میخورند. یوان چین هم که جدیترین رقیب احتمالی دلار معرفی میشد، تبوتاب اولیه را از دست داده است. رکود فرسایشی بازار مسکن، بدهی سنگین دولتهای محلی و سیطره شدید دولت بر اقتصاد و بازارهای مالی همچنان پابرجاست و دولت چین اجازه خروج آزادانه سرمایه را نمیدهد.
یکی از مهمترین نوآوریها، توکنیزهکردن پول و داراییهای مالی بر بستر فناوری بلاکچین است. کشورهایی مثل برزیل، چین، هند و روسیه برای کاستن از وابستگی خود به دلار، شبکههای پرداخت فرامرزی مستقلی راه انداختهاند، اما حجم این مبادلات هنوز ناچیز است، چون این ارزها بیرون از مرزهای خود کاربرد چندانی ندارند.
اما رواج توکنیزهسازی، به جای تضعیف جایگاه دلار، چهبسا آن را محکمتر کند. در حال حاضر بیش از ۲۵۰ میلیارد دلار استیبلکوین در بازار میچرخد که بیش از ۹۹ درصد آن به دلار متصل است. رشد تقاضا برای این رمزارزها، علاوه بر تثبیت نقش محوری دلار در پرداختهای جهانی، به صورت غیرمستقیم تقاضا برای اوراق خزانهداری آمریکا را هم بالا میبرد.
جهان بدون لنگر دلار بیثباتتر میشود؟
در دو دهه نخست قرن بیستویکم، بانکهای مرکزی جهان برای تقویت ذخایر ارزی خود حجم عظیمی از داراییهای مبتنی بر دلار و سایر ارزهای معتبر را خریدند. اما در چند سال گذشته، بانکهای مرکزی انباشت این ذخایر را متوقف کردهاند یا به سمت خرید داراییهایی مثل طلا رفتهاند. در سال ۲۰۱۰، حدود ۷۰ درصد از اوراق خزانهداری آمریکا که در دست خارجیها بود به بانکهای مرکزی تعلق داشت، اما سهمشان به حدود ۴۰ درصد سقوط کرده است.
از سوی دیگر، کاهش هزینه معاملات فرامرزی به مدد فناوریهای مالی، سرمایهگذاران خصوصی را به سمت داراییهای دلاری، از اوراق خزانهداری گرفته تا سهام و اوراق قرضه شرکتی سوق داده است. در دهه جاری، خالص ورود سرمایه به آمریکا تقریبا در تمام فصلها مثبت بوده است.
تداوم سلطه دلار میتواند تلاطمهای بیشتری به اقتصاد جهان تحمیل کند، زیرا آمریکا از یکسو با شرکای تجاری خود از در تقابل درآمده و از سوی دیگر، سیاستهای بیانضباطی را ادامه میدهد. در مقابل، اگر دلار جایگاه ممتاز خود را از دست بدهد و هیچ ارز دیگری نتواند جای آن را بگیرد، نظام پولی جهان از وضعیت فعلی هم آشفتهتر خواهد شد، زیرا مجموعهای از ارزهای ضعیف میداندار میشوند که نه بازار مالی قدرتمندی پشت سر خود دارند و نه بانک مرکزی توانمندی که در روز مبادا نقش آخرین پناهگاه وامدهی را برای جهان بازی کند.
منبع: donya-e-eqtesad.com
افت شاخص کل بورس همراه با رشد هموزن و تشکیل صف خرید