محدودیت ثبت اجاره ملکهای رهنی در سامانههای خودنویس و کاتب
سمانه محرمی نمین، نایبرئیس اتحادیه مشاوران املاک، از محدودیت ثبت قرارداد اجاره واحدهای مسکونی دارای سند در رهن بانک در سامانههای کاتب و خودنویس خبر داد و گفت پیگیریها از مسئولان تاکنون راهکاری نداشته است.
به گزارش تبریز فوری به نقل از دنیای اقتصاد، نایبرئیس اتحادیه مشاوران املاک با اشاره به محدودیت ثبت قرارداد اجاره واحدهای مسکونی دارای سند در رهن بانک در سامانههای کاتب و خودنویس گفت این موضوع به یکی از مشکلات مالکان و مستأجران تبدیل شده است.
به گزارش دنیای اقتصاد، سمانه محرمی نمین اظهار کرد اتحادیه مشاوران املاک بارها این مسئله را از مسئولان ذیربط در سازمان ثبت اسناد و املاک کشور و وزارت راه و شهرسازی پیگیری کرده، اما تاکنون راهکاری برای رفع آن ارائه نشده است.
وی افزود محدودیت ثبت قرارداد برای املاکی که سند آنها در رهن بانک قرار دارد، فقط به مالکان محدود نمیشود و مستأجران را نیز با مشکلات حقوقی و اقتصادی مواجه میکند.
وی با بیان اینکه یکی از اهداف پرداخت تسهیلات مسکن کمک به خانوارها برای خانهدار شدن بوده است، یادآور شد در گذشته افراد با ترکیب نقدینگی شخصی، وام مسکن و منابع حاصل از رهن یک ملک، امکان خرید خانه را پیدا میکردند. این روش بهویژه برای خانهاولیها مسیر نسبتا آسانتری برای خانهدار شدن فراهم میکرد، اما اکنون قرار گرفتن سند ملک در وثیقه بانک، در برخی موارد استفاده اقتصادی از آن را با محدودیت مواجه کرده است.
پنج پیامد اصلی محدودیت ثبت قرارداد
محرمی نمین با اشاره به پنج پیامد اصلی این محدودیت ادامه داد نخستین مسئله محرومیت مالک از حقوق متعارف اقتصادی ملک خود است. مالک ممکن است ملکی را خریداری کرده و متعهد به بازپرداخت تسهیلات بانکی در دورهای ۱۰، ۱۲ یا ۱۵ ساله شده باشد. در این مدت ممکن است به دلایل شغلی، خانوادگی، مهاجرت یا حتی کوچک بودن واحد مسکونی ناچار به اجاره دادن خانه خود شود.
وی افزود برای مثال فردی ممکن است با توجه به بودجهای که دارد خانهای ۶۰ متری خریداری کند، اما بعدها به دلیل تغییر شرایط زندگی در واحدی ۸۰ متری سکونت داشته باشد و خانه قبلی خود را اجاره دهد. در چنین شرایطی چرا صرفا باید به دلیل در رهن بودن سند از ثبت قرارداد اجاره در سامانه محروم شود؟
وی با اشاره به الزامات قانون الزام به ثبت رسمی معاملات اموال غیرمنقول گفت بر اساس این قانون، قراردادهای مربوط به اموال غیرمنقول باید در سامانههای مورد تأیید سازمان ثبت اسناد و املاک کشور ثبت شوند که در زمان حاضر سامانههای خودنویس و کاتب در این زمینه فعالیت دارند. با این حال مالکان املاک دارای سند در رهن بانک با محدودیت ثبت قرارداد در این سامانهها مواجه هستند؛ در حالی که پیشتر امکان دریافت کد رهگیری برای این املاک در سامانه املاک و مستغلات وجود داشت.
محرمی نمین دومین پیامد این محدودیت را تحمیل مشکلات به مستأجران دانست و اظهار کرد مستأجر برای دریافت تسهیلات ودیعه مسکن، ارائه مدارک سکونت به مدرسه فرزند، تعویض پلاک و استفاده از برخی خدمات بانکی به مدارک معتبر رابطه استیجاری و قرارداد دارای کد رهگیری نیاز دارد. بنابراین وقتی امکان ثبت قرارداد وجود ندارد، مستأجر نیز با محدودیتهایی مواجه میشود که هیچ نقشی در ایجاد آنها نداشته است.
وی سومین پیامد را کاهش عرضه واحدهای مسکونی در بازار رسمی اجاره عنوان کرد و افزود وقتی مالک و مستأجر امکان ثبت قرارداد در سامانه را نداشته باشند، بخشی از املاک ممکن است از بازار رسمی اجاره خارج شوند. کاهش عرضه نیز میتواند به افزایش قیمتها منجر شود.
نایبرئیس اتحادیه مشاوران املاک با اشاره به احتمال انعقاد قراردادهای خارج از سامانه تصریح کرد همه مالکان به دلیل این محدودیت از اجاره دادن ملک خود صرفنظر نمیکنند و ممکن است قراردادها را خارج از شبکه رسمی و بهصورت غیرسامانهای امضا کنند. در این شرایط مستأجر هنگام بروز اختلاف و مراجعه به مراجع قضایی برای دریافت حکم تخلیه یا مطالبه ودیعه خود با مشکل مواجه میشود؛ چراکه امکان ثبت و پیگیری برخی درخواستها و شکایتها به قرارداد ثبتشده در سامانه وابسته است.
وی چهارمین پیامد را تعارض با هدف تسهیلات حمایتی مسکن دانست و گفت تسهیلات بانکی قرار بوده به خانهدار شدن مردم کمک کند، اما اکنون در برخی موارد به محدودیتی چندساله برای مالکان تبدیل شده است. چنین محدودیتی نباید بدون ضرورت قانونی یا قراردادی برای ملک ایجاد شود.
نبود سازوکار هماهنگ میان بانکها و سامانهها
محرمی نمین پنجمین مسئله را نبود سازوکار هماهنگ میان بانکها و سامانههای ثبت قرارداد عنوان کرد و افزود در زمان حاضر سازوکاری برای دریافت تأییدیه الکترونیکی از بانکها در این سامانهها پیشبینی نشده است. همه قراردادهای تسهیلاتی نیز شرایط یکسانی ندارند و نمیتوان بدون بررسی مفاد هر قرارداد درباره امکان اجاره دادن ملک تصمیم یکسانی گرفت.
وی ادامه داد باید مشخص شود در هر قرارداد تسهیلات بانکی چه محدودیتهایی برای مالک در نظر گرفته شده است. ممکن است مبلغ تسهیلات، سود آن و مدت بازپرداخت در قراردادهای مختلف متفاوت باشد. حتی در برخی موارد، اگر اصل و سود تسهیلات در نظر گرفته شود، رقم آن میتواند بخش قابل توجهی از ارزش ملک را شامل شود. بنابراین لازم است شرایط هر قرارداد بهصورت جداگانه بررسی شود و بانک مشخص کند که آیا مالک اجازه اجاره دادن ملک را دارد یا خیر.
وی با تأکید بر ضرورت ایجاد امکان استعلام سیستمی از بانکها اظهار کرد باید بر اساس مبلغ تسهیلات، سود، مدت بازپرداخت و سایر مفاد قرارداد، پاسخ مشخصی درباره امکان اجاره دادن هر ملک ارائه شود تا مالک از بنبست فعلی در ثبت قرارداد خارج شود.
وی با اشاره به طولانی بودن دوره بازپرداخت تسهیلات مسکن اضافه کرد بازپرداخت برخی تسهیلات ممکن است تا ۱۵ سال طول بکشد و در تمام این مدت محدودیت ثبت قرارداد میتواند مشکلات حقوقی و اقتصادی ایجاد کند. در حالی که برخی مالکان برای تأمین اقساط وام، ناچار به اجاره دادن ملک خود هستند و از محل درآمد اجاره، اقساط تسهیلات را پرداخت میکنند.
پیشنهاد اتحادیه و سه گروه متضرر
محرمی نمین درباره پیگیریهای اتحادیه مشاوران املاک برای رفع این مشکل گفت پیگیریهای زیادی انجام شده، اما تاکنون از سوی وزارت راه و شهرسازی و سازمان ثبت اسناد و املاک کشور پاسخ روشنی دریافت نشده است. وی ابراز امیدواری کرد از طریق رسانهها صدای این صنف به گوش مسئولان برسد، چراکه مکاتبات و پیگیریهای قبلی به نتیجه نرسیده است.
وی با اشاره به مطالبه اتحادیه از نهادهای مسئول افزود وزارت راه و شهرسازی، سازمان ثبت اسناد و املاک کشور و بانک مرکزی با همکاری شبکه بانکی باید برای رفع این مشکل اقدام کنند. پیشنهاد ما این است که برای املاکی که سند آنها در رهن بانک قرار دارد، امکان دریافت تأییدیه الکترونیکی از بانک فراهم شود و ضوابط بانکها در این زمینه بهصورت شفاف اعلام شود.
وی تأکید کرد مالک و مستأجر باید از ابتدا بدانند ملکی که قصد اجاره آن را دارند، تحت چه شرایطی امکان ثبت قرارداد دارد. حتی اگر سند ملک در رهن بانک باشد، باید مشخص شود که آیا مالک با توجه به مفاد قرارداد تسهیلاتی اجازه اجاره دادن آن را دارد یا خیر.
محرمی نمین با اشاره به گروههای متضرر از این وضعیت گفت سه گروه اصلی از این شرایط آسیب میبینند؛ نخست مشاوران املاک که در حال حاضر امکان ثبت این قراردادها را ندارند و بخشی از درآمد آنها از بین رفته است؛ دوم مالکان که نمیتوانند از حقوق اقتصادی ملک خود استفاده کنند و سوم مستأجرانی که برای اجاره واحد موردنظر خود و استفاده از خدمات مرتبط با قرارداد رسمی با مشکل مواجه میشوند.
وی افزود وقتی مستأجر نتواند برای خانه موردنظر خود قرارداد دارای کد رهگیری دریافت کند، ممکن است ناچار شود به قراردادهای صوری روی بیاورد؛ برای مثال، برای استفاده از خدماتی مانند تعویض پلاک یا ثبت محل سکونت، با یکی از اعضای خانواده خود قراردادی غیرواقعی تنظیم کند و محل سکونت خود را بهصورت صوری در منزل پدر یا سایر بستگان ثبت کند.
نایبرئیس اتحادیه مشاوران املاک گفت سازمان ثبت اسناد و املاک کشور اطلاعات مربوط به اسناد در رهن را در اختیار دارد و وزارت راه و شهرسازی نیز از مشکلات ثبت قرارداد این املاک مطلع است. وی این پرسش را مطرح کرد که چرا با وجود اطلاع دستگاههای مرتبط، امکان استعلام و دریافت تأییدیه برخط از بانکها در سامانههای ثبت قرارداد پیشبینی نشده است.
وی در پایان اظهار کرد بانکها باید در این زمینه پاسخگویی شفافی داشته باشند و به درخواست مالکان بهسرعت پاسخ دهند. بانکها نمیتوانند بدون بررسی شرایط قرارداد، تمام املاک دارای سند در رهن را فاقد مجوز اجاره دادن اعلام کنند و باید وضعیت هر ملک را بر اساس مفاد قرارداد تسهیلاتی بهصورت صریح مشخص کنند.
منبع: donya-e-eqtesad.com
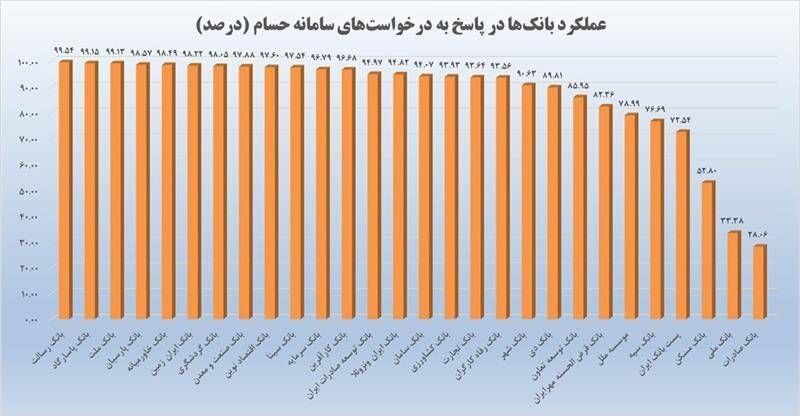
رسیدگی به بیش از ۱ میلیون و ۳۴۱ هزار درخواست در سامانه حسام