زندگی قسطی؛ خرید اعتباری نیازهای روزمره افزایش یافت
خرید اعتباری از کالاهای سرمایهای به مواد غذایی و نیازهای روزمره رسیده است؛ استفاده از خدمات اعتباری در سال ۱۴۰۳ بیش از ۲۹۰درصد رشد کرد و شمار کاربران دارای اعتبار در سال ۱۴۰۴ به بیش از ۱۰.۵میلیون نفر رسید.
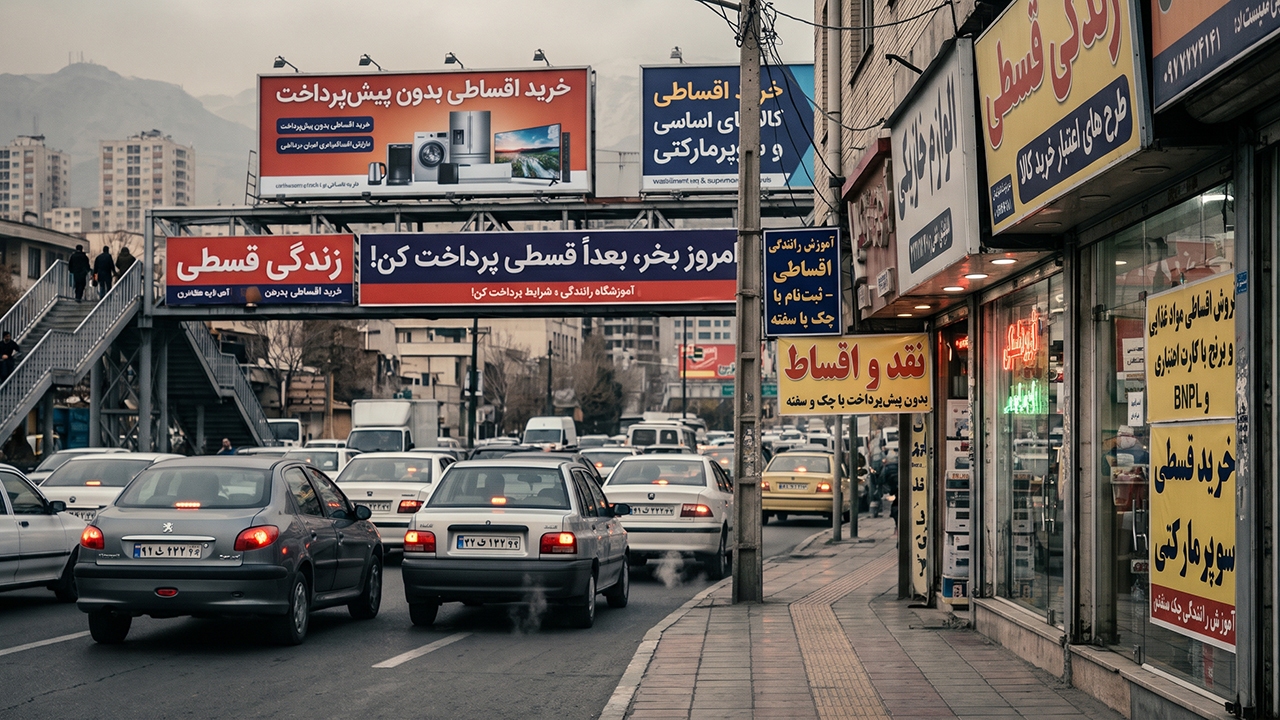
به گزارش تبریز فوری به نقل از باشگاه خبرنگاران جوان، هجوم بیلبوردها به بزرگراهها با وعده «خرید قسطی»، دیگر نه یک ابزار رفاهی، بلکه به راهی برای حفظ معیشت شهروندان در برابر تورم تبدیل شده است. این روزها از کالاهای سرمایهای گرفته تا هزینههای روزمره، همگی در چارچوب اقساط قرار گرفتهاند.
ساختار اقتصادی زندگی روزمره در ایران در سالهای اخیر تحت تاثیر جهش هزینههای کالا و خدمات، به گزارش باشگاه خبرنگاران جوان، دستخوش تغییری اساسی شده و الگوی مصرف خانوارها از «خرید نقدی» به سمت «تامین اعتباری» تغییر مسیر داده است. این پدیده که پیشتر تنها در بازار کالاهای سرمایهای مشاهده میشد، اکنون با ظهور پلتفرمهای دیجیتال و مدل BNPL به کوچکترین اجزای سبد مصرفی نفوذ کرده است.
جهش آمار خرید اعتباری
برای نمونه، استفاده از خدمات اعتباری در برخی شرکتهای پیشرو در سال ۱۴۰۳ نسبت به سال قبل بیش از ۲۹۰درصد افزایش یافته و تنها در پاییز همان سال، حدود ۱۱هزارمیلیارد تومان اعتبار به کاربران تخصیص یافته است.
روند صعودی این بازار در سال ۱۴۰۴ نیز با رشد ۱۰۳درصدی ارزش سفارشهای اقساطی و رسیدن تعداد کاربران دارای اعتبار به بیش از ۱۰.۵میلیون نفر ادامه یافته است. این روند که میتوان آن را نوعی «مصرف آینده در زمان حال» نامید، در کوتاهمدت فشار ناشی از تامین هزینههای فوری را کاهش میدهد، اما انتقال هزینهها به آینده بدون افزایش واقعی درآمد، خطر انباشت بدهی را به همراه دارد؛ بهویژه زمانی که ۴۸درصد رشد در تعداد سفارشها نشاندهنده تکرار خریدهای خرد اعتباری است. از سوی دیگر، حضور بیش از ۲۲هزار فروشگاه در این شبکه اعتباری، به معنای وابستگی متقابل فروشندگان و مصرفکنندگان به این مدل مالی است.
از بیلبوردها تا خرید سوپرمارکتی
امروزه هجوم تبلیغات گسترده خرید اقساطی، چهره بصری شهر را نیز تغییر داده است و بیلبوردهای عظیم در بزرگراهها و معابر اصلی، شهروندان را به استفاده از طرحهای اعتباری فرا میخوانند. این موج تبلیغاتی که حتی فضای نمایش خانگی را نیز تسخیر کرده، فراتر از کالاهای لوکس، اکنون بر «خرید سوپرمارکتی» و نیازهای اولیه متمرکز شده است؛ بهطوریکه تسویه حسابهای یکماهه برای اقلام مصرفی روزانه، به یک الگوی متعارف تبدیل شده است.
در شرایطی که تورم مطابق اعلام بانک مرکزی ۸۳.۵ درصد عنوان شده و باعث شده خرید اکثر کالا و خدمات مورد نیاز قسطی شود، با پدیدههای دیگری نیز مواجه شدهایم. به طور مثال هزینه دریافت گواهینامه رانندگی خودرو در سال ۱۴۰۵ به حدود ۱۹میلیون تومان رسیده است و همین عامل باعث شده است که بسیاری از آموزشگاههای رانندگی سراغ قسطی کردن هزینه دریافت گواهینامه رانندگی بروند.
تابآوری یا فرسایش زیرپوستی
محمد امیرپناهی، جامعهشناس و عضو هیاتعلمی دانشگاه علامه طباطبایی، این پدیده را فراتر از یک تغییر در شیوه مصرف دانسته و تصریح میکند که «خرید قسطی» برای کالاهای ضروری دیگر یک ابزار مدیریت مالی نیست، بلکه نشانهای از «تغییر در ساختار اقتصادی زندگی روزمره» و «مصرف آینده» است. وی گفته است: «وقتی خانوارهای ایرانی برای مواد غذایی، لوازم بهداشتی و کالاهای ضروری از خرید اعتباری استفاده میکنند، با پدیدهای فراتر از یک انتخاب اقتصادی مواجه هستیم.»
به گفته وی، در اقتصادهای باثبات خرید قسطی ابزاری برای مدیریت نقدینگی و خرید کالاهای بادوام است، اما گسترش آن به سمت مواد غذایی و کالاهای اساسی، معنای اجتماعی و اقتصادی متفاوتی دارد و میتواند فرسایش اجتماعی، فرسایش روانی و نگرانی از آینده را افزایش دهد. وی درباره تابآوری اجتماعی گفته است تحت هر شرایطی زندگی کردن لزوما به معنای تابآوری نیست و باید به تنشها و فرسایش روانی و اجتماعی پشت ظاهر زندگی روزمره توجه کرد.
سمانه گلاب، پژوهشگر اقتصادی، نیز گفته است مسائل اجتماعی را نمیتوان صرفا با اتکا به یک عامل منفرد پیشبینی قطعی کرد. وی با اشاره به اعتراضات دیماه و دشوارتر شدن وضعیت اقتصادی، گفته است: «با یک معیار تکبعدی اقتصادی نمیتوان برآورد قطعی از وضعیت اجتماعی ارائه داد.» وی خرید اقساطی را تلاشی در جهت بقا دانسته و گفته است تطبیقپذیری، از تغییر سبک زندگی و کاهش سطح مصرف تا خرید اقساطی، به معنای عدم کنش برای بهبود شرایط نخواهد بود.
منبع: www.yjc.ir
۲۲ هزار هکتار از اراضی فراشبند زیر کشت گندم و جو میرود